

به گزارش کاپیتانپرس و به نقل از صفحه اقتصادی روزنامه ایران، بازسازی تولید پس از جنگ، صرفاً مسئله تامین و توزیع پول نیست؛ بلکه بخش زیادی از کار بازسازی در مسئله انتخاب ابزار درست برای نیاز درست نهفته است.
یک کارگاه کوچک ممکن است با تسهیلاتی برای خرید مواداولیه، تعمیر دستگاه یا جبران وقفه کوتاه مدت در تولید، دوباره فعال شود، اما در طرف دیگر، یک ابربنگاه صنعتی با خسارت چند ده هزار میلیارد تومانی، برای بازسازی به ترکیبی از منابع بانکی، ضمانتنامه و بازار سرمایه نیاز دارد.
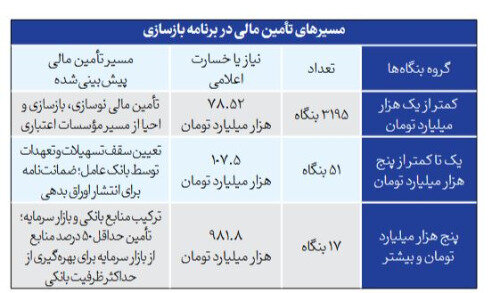
میان این دو سر طیف، گروهی از بنگاه ها قرار دارند که نیاز مالیشان نه کوچک است و نه در مقیاس ابرپروژههای صنعتی تعریف می شوند؛ بنا بر اطلاعات موجود، ۵۱ واحد خسارت اعلامی ١٠٠٠ تا کمتر از ۵٠٠٠ میلیارد تومان را داشتهاند؛ مجموع خسارت این بنگاهها حدود ۱۰۷.۵ هزار میلیارد تومان برآورد شده است.
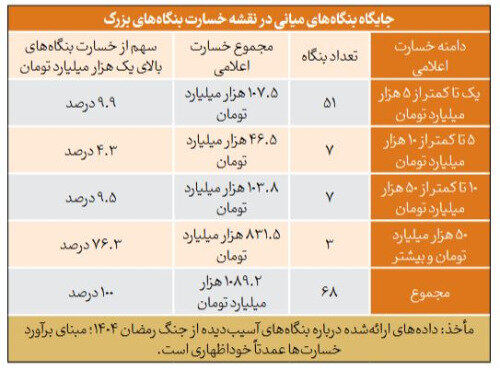
سهم این گروه از کل خسارت بنگاههای بزرگ، کمتر از ۱۰ درصد است، اما همین رقم نشان میدهد با مجموعهای از واحدهای کماهمیت روبهرو نیستیم؛ این شرکتها در بسیاری موارد میتوانند حلقههای میانی زنجیره صنعت باشند که فعالیتشان با صنایع بزرگ، تامینکنندگان کوچکتر، پیمانکاران، ناوگان حملونقل و بازار مصرف پیوند خورده است.
پرسش اصلی این است که آیا ابزار مالی پیشبینی شده برای این بنگاهها با موقعیت آنها تناسب دارد؟
در اسناد اجرایی، برای این گروه مسیر مشخصی در نظر گرفته شده است؛ سقف تسهیلات و تعهدات برای هر شرکت باید توسط بانک عامل تعیین شود و ضمانتنامه بانکی نیز صرفاً برای تامین مالی از بازار سرمایه و انتشار اوراق بدهی به کار رود.
بنابراین، این بنگاهها در تقسیمبندی رسمی نادیده گرفته نشدهاند؛ اما موفقیت مدل طراحی شده، به این بستگی دارد که میان «وجود مسیر» و «قابل استفاده بودن مسیر» فاصلهای ایجاد نشود.
حلقه اتصال تولید
در نقشه اولیه خسارتهای جنگ رمضان، بنگاههای آسیبدیده بر پایه هزینه تامین مالی به دو گروه اصلی تقسیم شدهاند.
گروه اول واحدهایی هستند که با هزینه تامین مالی کمتر از یک هزار میلیارد تومان خسارت دیدهاند و دسته دوم بنگاههایی هستند که نیاز مالی آنها از این رقم بیشتر است.
برای گروه نخست، دستورالعمل تامین مالی نوسازی، بازسازی و احیای بنگاه های آسیب دیده از طریق موسسات اعتباری پیشبینی شده و برای گروه دوم، کمیته تخصصی تامین مالی بنگاههای بزرگ تشکیل شده است.
این تقسیمبندی از یک منظر، منطقی به نظر میرسد؛ چراکه نیازهای هزاران واحد کوچک و متوسط با نیازهای شرکتهای بزرگ صنعتی یکسان نیست. اما درون گروه بنگاههای بالای یک هزار میلیارد تومان نیز تفاوت قابل توجهی وجود دارد.
سه بنگاه با خسارت ۵۰ هزار میلیارد تومان و بیشتر، به تنهایی بیش از ۸۳۱ هزار میلیارد تومان خسارت اعلام کردهاند. از آن سو ۵۱ بنگاه گروه میانی در مجموع ۱۰۷.۵ هزار میلیارد تومان خسارت دیدهاند.
از نظر تعداد، گروه میانی بخش اصلی بنگاههای بالای یک هزار میلیارد تومان را تشکیل میدهد. از مجموع ۶۸ بنگاه این گروه ۵۱ واحد در دامنه خسارت یک تا کمتر از پنج هزار میلیارد تومان قرار دارند. اما از نظر حجم خسارت، وزن اصلی در بنگاههای بسیار بزرگ متمرکز است؛ همین دوگانه میتواند باعث شود توجه عمومی و منابع مالی بیشتر به سمت شرکتهای بسیار بزرگ برود، در حالی که واحدهای میانی نیز برای بازگشت به تولید به نسخه ای متناسب با خود نیاز دارند.
موضوع فقط حجم خسارت نیست
بنگاه میانی ممکن است در ظاهر، شرکتی بزرگ تر از یک واحد کوچک باشد، اما عموما در موقعیت متفاوتی قرار دارند. نیاز مالی آنها به قدری بالاست که یک تسهیلات کوتاهمدت معمولی نمیتواند همه مشکل را حل کند و ممکن است انتشار اوراق بدهی و ورود به بازار سرمایه برای آنها نیازمند مقدماتی باشد که به سادگی برای همه فراهم نیست.
این دشواری به معنای ناتوانی این بنگاهها در استفاده از بازار سرمایه نیست؛ اتفاقا اگر ابزارهای مناسب طراحی شود، بازار سرمایه میتواند بخشی از نیاز بلندمدت بازسازی آنها را پوشش دهد.
اما تفاوت در اینجاست که بنگاه میانی، معمولا به یک «بسته تامین مالی» نیاز دارد، نه صرفا یک وام یا یک اوراق.
بخشی از منابع باید برای تعمیرات و جایگزینی تجهیزات با دوره بازپرداخت بلندتر فراهم شود و بخشی برای سرمایه در گردش، خرید مواداولیه و پرداخت هزینههای جاری و بخش دیگر نیز ممکن است به ضمانتنامه برای اجرای قراردادها یا خرید اعتباری نیاز داشته باشد.
بانک در کنار بازار سرمایه
برنامه موجود برای این بنگاهها، استفاده ترکیبی از ظرفیت بانکها و بازار سرمایه را پیشبینی کرده است.
در مورد ۵۱ بنگاه با خسارت یک تا کمتر از پنج هزار میلیارد تومان، پیشنهاد اجرایی بر تعیین سقف اعطای تسهیلات و پذیرش تعهدات برای هر بنگاه توسط بانک عامل استوار است.
همچنین پذیرش تعهدات در قالب ضمانتنامه، صرفاً برای تامین مالی متقاضی از بازار سرمایه و انتشار اوراق بدهی در نظر گرفته شده است.
این الگو یک مزیت روشن دارد؛ بانکها قرار نیست به تنهایی بار تأمین مالی بازسازی را برعهده بگیرند و بنگاه نیز به جای اتکا به یک منبع، امکان استفاده از منابع مکمل را پیدا میکند؛ در شرایطی که شبکه بانکی باید همزمان پاسخگوی نیاز سرمایه در گردش بخش بزرگی از اقتصاد باشد، توزیع بار تامین مالی میان بانک و بازار سرمایه میتواند به پایداری بیشتر برنامه کمک کند.
یک نسخه واحد برای ۵۱ بنگاه کافی نیست
اما باید توجه داشت که این گروه ۵۱تایی، درون خود تفاوتهایی دارند.
بنگاهی با خسارت نزدیک به یک هزار میلیارد تومان، از نظر نیاز مالی و توان بازپرداخت با شرکتی که خسارتی نزدیک به پنج هزار میلیارد تومان دارد، شرایط مشابهی ندارد.
آمارها نشان میدهد از این گروه، ۲۳ بنگاه در دامنه یک تا کمتر از دو هزار میلیارد تومان، ۱۷ بنگاه در دامنه دو تا کمتر از سه هزار میلیارد تومان، ۶ بنگاه در بازه سه تا کمتر از چهار هزار میلیارد تومان و پنج بنگاه در گروه چهار تا کمتر از پنج هزار میلیارد تومان قرار دارند.
بنابراین، تعیین سقف تامین مالی توسط بانک عامل باید به معنای طراحی پرونده متناسب با هر بنگاه باشد، نه صرفاً اعمال یک سقف عمومی؛ نوع خسارت، جایگاه بنگاه در زنجیره تامین، تعداد نیروی کار، میزان تولید پیش از جنگ، قراردادهای فعال، ظرفیت صادرات و زمان لازم برای بازگشت خط تولید، همگی باید در انتخاب ابزار اثرگذار باشند.
ممکن است یک بنگاه با تسهیلات سرمایه در گردش و یک ضمانتنامه بتواند ظرف مدت کوتاهی به تولید بازگردد. بنگاه دیگر شاید نیازمند منابع بلندمدت تر برای بازسازی تاسیسات یا خرید تجهیزات باشد. برای واحدی دیگر نیز انتشار اوراق، زمانی موثر خواهد بود که با یک دوره تنفس متناسب با زمان بازسازی همراه شود. هدف از تامین مالی ترکیبی، دقیقا باید پاسخ دادن به همین تفاوت ها باشد.
چرا بازگشت این گروه اهمیت دارد؟
بنگاه های میانی معمولا در نقطه اتصال صنایع بزرگ و واحدهای کوچک تر قرار دارند. آنها میتوانند تولیدکننده مواد واسطهای، قطعه، تجهیزات، محصولات شیمیایی، خدمات فنی یا کالاهای مورد نیاز زنجیرههای صنعتی باشند؛ به همین دلیل، توقف یا کاهش ظرفیت آنها ممکن است آثار خود را هم در بالادست و هم در پایین دست نشان دهد.
بازگشت این واحدها به تولید، از یک سو به بنگاههای بزرگتر کمک میکند تا با کمبود مواد و قطعات مواجه نشوند و از سوی دیگر، به تداوم سفارش و فعالیت واحدهای کوچکتر، پیمانکاران و شبکه حملونقل کمک میکند. این گروه شاید در آمار خسارت، زیر سایه سه ابربنگاه با خسارتهای بسیار بالا قرار گیرد، اما در اقتصاد واقعی، نقش آنها در پیوستگی تولید قابل چشم پوشی نیست.
در همین چارچوب، بسته حمایت از حفظ اشتغال در شرایط اضطرار نیز میتواند مکمل برنامه بازسازی باشد.
برای این بسته ۸۰ هزار میلیارد تومان منابع پیشبینی شده و متقاضیان به ارزش ۱۸ هزار میلیارد تومان به بانکهای عامل معرفی شدهاند؛ رقمی که از آن، حدود ۶٠٠٠ میلیارد تومان به پرداخت عملیاتی رسیده است. این منابع در کنار سازوکار تامین مالی بنگاههای بزرگ، میتواند به حفظ جریان تولید و اشتغال در لایههای مختلف صنعت کمک کند.
از طبقهبندی تا راه حل متناسب
دولت با تشکیل کمیته تخصصی تامین مالی بنگاه های بزرگ و طراحی مسیرهای متفاوت برای گروههای مختلف، اصل تفاوت نیازهای بنگاه ها را به رسمیت شناخته است.
حالا مرحله مهمتر، عملیاتی کردن این تفاوت در سطح هر پرونده است.
بهترین معیار برای ارزیابی این مدل، صرفاً میزان تسهیلات مصوب یا تعداد اوراق منتشرشده نیست؛ بلکه باید دید چه تعداد از این واحدها توانستهاند خطوط تولید را فعال کنند، سرمایه در گردش خود را بازیابند، تعهداتشان در برابر تامینکنندگان و مشتریان را انجام دهند و نیروی کارشان را حفظ کنند.
انتهای پیام